Une tempête a frappé votre logement et les dégâts sont importants ? Toiture arrachée, fenêtres soufflées, clôtures effondrées : les dommages causés par les vents violents peuvent représenter des milliers d’euros de réparations. Pourtant, de nombreux assurés acceptent une indemnisation bien en dessous de la réalité du préjudice subi.
Sommaire
- Tempête et assurance habitation : ce que couvre vraiment votre contrat
- Les régions les plus exposées aux rafales de vent en France
- Pourquoi l’indemnisation proposée est souvent insuffisante
- Le rôle clé de l’expert d’assuré après un sinistre tempête
- Questions fréquentes
Tempête et assurance habitation : ce que couvre vraiment votre contrat
En France, la garantie tempête est obligatoirement incluse dans tout contrat d’assurance multirisque habitation. Elle prend en charge les dommages causés aux biens assurés lorsque le vent dépasse un certain seuil de vitesse, généralement constaté par Météo-France ou par l’assureur lui-même.
Sont généralement couverts : la toiture, les volets, les fenêtres, les dépendances, les clôtures et parfois le mobilier de jardin. Cependant, les exclusions et les plafonds d’indemnisation varient selon les contrats, ce qui crée des situations litigieuses après un sinistre tempête.
Les conditions de déclenchement de la garantie
Pour être indemnisé au titre de la garantie tempête, votre assureur peut exiger une attestation météorologique confirmant des rafales de vent significatives dans votre secteur. En l’absence de relevés officiels, certains assureurs tentent de minimiser la prise en charge, voire de la refuser.
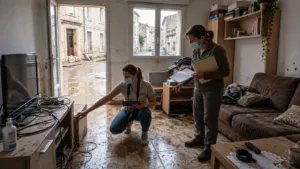
Il est donc essentiel de déclarer le sinistre dans les délais prévus au contrat, de photographier chaque dommage visible, et de conserver tous les devis et factures de réparation d’urgence effectuées pour protéger le bien.
Les régions les plus exposées aux rafales de vent en France
Certaines régions françaises sont particulièrement touchées par les dommages dus aux vents violents, notamment lors des périodes automnales et hivernales. Les façades atlantique et nord de la France concentrent une grande partie des sinistres tempête.
- Bretagne : exposée aux tempêtes atlantiques, les habitations côtières subissent régulièrement des toitures endommagées et des menuiseries soufflées.
- Normandie : les vents du nord-ouest frappent fréquemment les maisons à colombages et les constructions anciennes, souvent plus vulnérables.
- Hauts-de-France : les rafales hivernales y sont récurrentes et causent des dégâts importants sur les toitures et les structures vieillissantes.
- Nouvelle-Aquitaine : le littoral aquitain, les Landes et les zones forestières sont régulièrement frappés par des tempêtes dévastatrices.
Dans ces territoires, la multiplication des sinistres pousse parfois les assureurs à traiter les dossiers en série, au détriment d’une évaluation précise et individualisée des dommages subis par chaque assuré.
Pourquoi l’indemnisation proposée est souvent insuffisante
Lorsqu’un sinistre tempête survient, l’assureur mandate son propre expert pour évaluer les dégâts. Cet expert travaille dans l’intérêt de la compagnie d’assurance et non dans celui de l’assuré. Il peut sous-estimer certains dommages, négliger des éléments structurels ou appliquer des coefficients de vétusté élevés qui réduisent considérablement le montant de l’indemnisation.
Des postes de dommages sont fréquemment omis : infiltrations consécutives à la tempête sur l’assurance habitation, dégâts sur les parties communes en copropriété, ou encore pertes indirectes liées à l’impossibilité d’occuper le logement.
Les erreurs les plus courantes dans les dossiers d’indemnisation
- Accepter l’offre de l’assureur sans contre-expertise ni négociation
- Ne pas recenser la totalité des dommages visibles et cachés
- Omettre les frais annexes : relogement temporaire, perte de loyers, honoraires divers
- Signer une quittance finale avant la fin de toutes les réparations
💡 À retenir
Vous avez le droit de contester l’évaluation de l’expert de votre assureur et de vous faire accompagner par un expert d’assuré indépendant. Ce professionnel défend exclusivement vos intérêts et peut significativement augmenter le montant de votre indemnisation tempête.
Le rôle clé de l’expert d’assuré après un sinistre tempête
L’expert sinistre tempête mandaté par l’assuré est un professionnel indépendant qui analyse l’ensemble des dommages, conteste les évaluations insuffisantes et négocie directement avec l’expert de la compagnie. Son objectif est simple : vous obtenir une indemnisation juste et complète.
Qu’il s’agisse de dégâts causés par des rafales de vent sur votre toiture en Bretagne, de volets arrachés en Normandie ou d’une charpente fragilisée dans les Hauts-de-France, l’expert d’assuré dispose des outils techniques et juridiques pour maximiser votre indemnisation. Il intervient à honoraires proportionnels, ce qui garantit un alignement total avec votre intérêt.
Ne laissez pas votre assureur décider seul du montant que vous méritez. Faire appel à un expert d’assuré dès les premiers jours suivant le sinistre est la meilleure décision pour défendre efficacement vos droits et reconstruire sereinement votre logement.

Questions fréquentes
Qu’est-ce que l’indemnisation tempête vents forts en assurance habitation ?
Il s’agit de la prise en charge par votre assureur des dommages matériels causés à votre logement par des vents violents, en application de la garantie tempête obligatoirement incluse dans tout contrat multirisque habitation. Le montant versé dépend des dommages constatés, de votre contrat et de la négociation avec l’assureur.
Quels dégâts sont couverts après des rafales de vent sur mon logement ?
La garantie tempête couvre généralement les dommages directs causés par le vent : toiture endommagée, menuiseries soufflées, clôtures détruites, dépendances effondrées. Les infiltrations d’eau consécutives aux dégâts peuvent également être prises en charge, selon les termes de votre contrat.
Quelle est la différence entre l’expert de l’assureur et un expert d’assuré pour un sinistre tempête ?
L’expert mandaté par l’assureur défend les intérêts de la compagnie et peut minimiser l’évaluation des dommages. L’expert d’assuré est un professionnel indépendant qui travaille exclusivement pour vous, analyse la totalité des dégâts et négocie pour maximiser votre indemnisation.
Combien coûte un expert d’assuré après un dommage dû à des vents violents ?
Les experts d’assurés fonctionnent généralement à honoraires proportionnels au montant de l’indemnisation obtenue, ce qui signifie qu’ils ne perçoivent une rémunération que si leur intervention vous est bénéfique. Ce mode de facturation garantit un engagement total dans la défense de vos intérêts.
Dans quel délai dois-je déclarer un sinistre tempête à mon assurance ?
En règle générale, vous disposez de cinq jours ouvrés à compter du sinistre pour le déclarer à votre assureur. Ce délai peut varier selon les contrats, il est donc impératif de consulter vos conditions particulières et d’agir rapidement pour ne pas compromettre votre droit à indemnisation.